

Întâi de toate fac o mărturisire: atunci când mi se pune în faţă un formular de date personale, mereu mă trezesc încurcat când trebuie să completez rubrica "Ocupaţie". Ce să trec aici: cu ce mă ocup efectiv (manager ... sună aiurea!), ceva din domeniul de activitate în care activez ("administrator de active financiare (asset manager)"... asta e şi mai greoaie) sau profesia de bază (am început ca macroeconomist, dar nu ştie nimeni ce e ăla...)? De obicei ajung să completez "economist", ceea ce în ochii lumii se traduce cel mai adesea prin "contabil". M-am tot gândit la asta şi pot să înţeleg că oamenii văd mereu latura practică a oricărei meserii şi a oricărui domeniu, aşa că nu îi prea poţi învinovăţi. Iar dacă mă gândesc la modelele macroeconomice complicate pe care le-am studiat în facultate şi pe care am şi încercat să le implementez cu ajutorul unor specialişti cu experienţă, alături de o echipă de colegi inteligenţi şi oameni deosebiţi, îmi e adesea greu să identific filonul practic al "epsiloanelor" (vorba domnului Guvernator BNR) care se perindau pe ecranele calculatoarelor. Şi totuşi, scopul principal era să prognozezi inflaţia, un fenomen extrem de practic, perceput poate chiar şi prin durere fizică atunci când ajungi la casa de marcat la supermarket, când alimentezi cu combustibil la pompă sau când primeşti o factură de utilităţi sau de alte servicii prestate.
Mai mult, importanţa practică a inflaţiei depăşeşte perimetrul natural al percepţiei consumatorilor, penetrând adânc şi domeniul financiar. Astfel, orice plasament financiar, orice investiţie pleacă de la un minim obiectiv de bază care înseamnă prezervarea puterii de cumpărare a capitalului investit, ceea ce se traduce prin faptul că orice investitor se aşteaptă să obţină un randament minim egal cu rata inflaţiei. Tot rata inflaţiei este reperul principal şi atunci când băncile centrale stabilesc ratele de dobândă principale din economie, referinţa inflaţiei făcând dobânzile să fie "real pozitive" (dacă sunt peste rata aşteptată a inflaţiei), respectiv "real negative" (dacă, dimpotrivă, rata aşteptată a inflaţiei le depăşeşte). Şi totuşi, în ciuda importanţei acestui indicator1, sau mai bine spus, fenomen, sentimentul meu este că atenţia acordată înţelegerii şi mai ales combaterii lui nu se ridică la nivelul însemnătăţii reale a acestuia.
De ce cred asta? Păi, spre exemplu, pentru că în continuare entitatea considerată aproape unic răspunzătoare pentru lupta cu inflaţia este banca centrală, în ciuda evidenţelor care arată că o (tot mai) mare parte a surselor inflaţiei şi a resorturilor prin care aceasta poate fi combătută se află în afara controlului acestei instituţii – şi mă refer aici nu doar la Banca Naţională a României, care are oricum o marjă de manevră simţitor redusă de statutul României de economie mică şi deschisă, ci inclusiv la bănci centrale mult mai puternice, cu un bilanţ expandabil teoretic la infinit, precum banca centrală a SUA (pe care cu toţii o ştim sub acronimul de Fed).
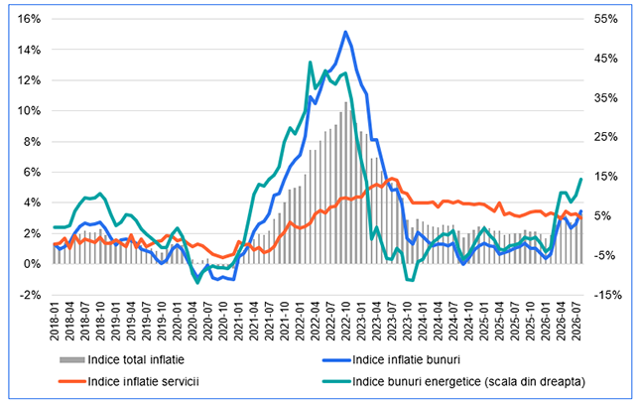
Câteva exemple în acest sens, fără a încerca să fac o demonstraţie riguroasă şi exhaustivă. În primul rând, dacă vorbim de episodul recent de accelerare a inflaţiei, primul lucru care ne vine în minte tuturor este cât de mult s-a scumpit benzina, motorina şi, în mod generic, energia. Vizual, impactul acestor scumpiri este evident şi în Graficul 1, care reprezintă inflaţia din Zona Euro şi componentele ei, pe sectoare de servicii, de bunuri, respectiv pe bunuri energetice. Valoric, inflaţia bunurilor energetice explică grosso modo aproape 60% din variabilitatea inflaţiei Zonei Euro din ultimii 10 ani2, cifre semnificative putând fi citate şi pentru multe alte ţări. Evident, influenţa unei bănci centrale, oricare ar fi ea, asupra preţului petrolului şi gazelor naturale sau asupra evenimentelor geopolitice care stau în spatele penuriei de astfel de produse, nu poate fi decât extrem de limitată (în esenţă, doar pe partea de cerere agregată din economie, care eventual, dar într-o proporţie infimă, ar putea afecta cererea de produse petroliere).
Grafic 1: Evoluţia indicilor anuali ai inflaţiei din Zona Euro, pe categorii mari de bunuri şi servicii
Sursa datelor: Eurostat
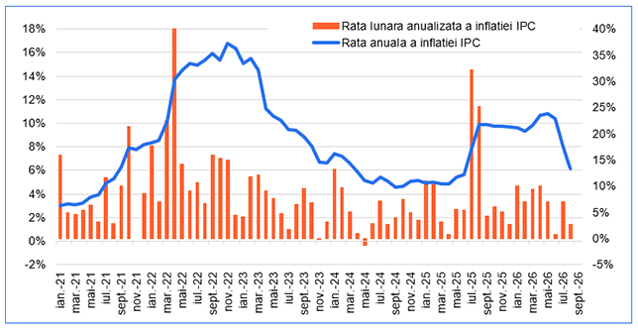
O altă sursă inflaţionistă extrem de influentă este cea a impozitelor şi taxelor care impactează direct preţurile, iar aici exemplul nefericit aparţine episodului recent al majorării cotelor TVA şi accizelor din România, care a creat "cocoaşa" inflaţionistă din ultimele 12 luni. Din nou, influenţă minimă a BNR asupra măsurilor fiscale cu pricina, după cum banca centrală nu avea cum să influenţeze nici scumpirea energiei electrice din iulie 2025 ce a decurs din liberalizarea pieţei de energie electrică, care a reprezentat o altă sursă inflaţionistă majoră din ultimul an.
Grafic 2: Evoluţia ratei anuale a inflaţiei din România
Sursa datelor: INSSE
Un al treilea exemplu poate fi legat de articolul-campion al scumpirilor din Europa din ultimul an, care, nu o să ghiciţi, au fost... Pa-bam!... produsele care înglobează chip-uri de memorie flash (ex. stick-uri sau carduri de memorie). Preţurile acestora au crescut, conform Eurostat, în medie cu 50,1%, iar explicaţia acestei creşteri e cel mai probabil legată de penuria de astfel de produse ca urmare a reorientării producătorilor (puţini şi specializaţi) de chip-uri de memorie către satisfacerea nevoilor de stocare din cadrul infrastructurii aferente Inteligenţei Artificiale. Sigur, ponderea unor asemenea produse în coşul de consum este infimă şi impactul acestor scumpiri nesemnificativ, dar dacă extrapolăm la scală mai mare şi ţinem cont că tendinţa tehnologică a AI-ului e răspunzătoare pentru investiţii anuale estimate doar în SUA să depăşească în 2027 cifra de 1.000 de miliarde de dolari (adică aproape 3% din PIB-ul SUA), vom putea să ne dăm seama că impulsul de cerere şi de preţuri pentru tot ce are de-a face cu aceste investiţii devine relevant. Din nou, însă, o bancă centrală nu poate – şi probabil nici nu vrea – să împiedice în vreun fel această goană după nobilul obiectiv al construirii "Dumnezeului digital", cum numesc unii Inteligenţa Artificială Generală.
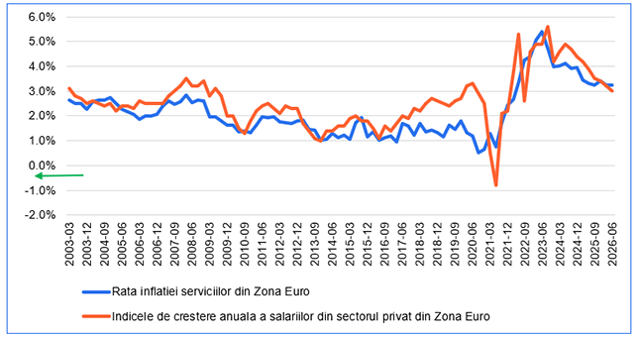
Exemplele de mai sus nu sunt însă exhaustive şi nu înseamnă că o bancă centrală nu poate avea impact în economie şi asupra preţurilor. Două exemple şi în această direcţie. Unul tot din Europa de Vest, unde inflaţia sectorului de servicii este o componentă importantă a fenomenului inflaţionist, atâta vreme cât serviciile reprezintă aproape 50% din coşul de consum, iar această componentă a inflaţiei este destul de strâns legată de evoluţia salariilor din sectorul privat (a se vedea Graficul 3). Aceasta din urmă este influenţată de condiţiile de pe piaţa muncii, care la rândul lor sunt afectate într-o anumită măsură şi în timp de condiţiile monetare (dobânzi, lichiditate, credite, curs valutar, preţuri active financiare) asupra cărora Banca Centrală poate exercita o anumită influenţă mai directă. Un alt exemplu, de această dată românesc, este influenţa asupra preţurilor pe care o poate avea cursul de schimb al leului, mai ales în contextul în care o componentă majoră a coşului de consum are la bază fie bunuri importate, fie bunuri sau servicii ale căror preţuri sunt de facto cotate în EUR (şi într-o măsură mai mică, în USD). După cum ştim de ceva ani buni, Banca Naţională a României e şi conştientă de acest impact, dar şi capabilă să exercite o influenţă importantă asupra pieţei valutare în scopul menţinerii presiunii de curs la cote care să evite deraierea masivă a fenomenului inflaţionist.
Grafic 3: Evoluţia ratei anuale a inflaţiei serviciilor din Zona Euro, contrapusă evoluţiei anuale a salariilor din sectorul privat
Sursa datelor: Eurostat
Chiar şi în cazul acestor exemple de influenţă mai directă dinspre politica monetară înspre inflaţie trebuie să recunoaştem că puterea băncilor centrale este totuşi limitată. Spre exemplu, fenomenul creşterilor salariale poate fi semnificativ influenţat de decizii administrative, precum majorarea salariului minim, majorări salariale semnificative din sectorul public (cazul României) sau implicarea sindicatelor în procesul de negociere colectivă a contractelor de muncă (cazul unor ţări precum Germania sau Japonia). La rândul său, cursul de schimb poate fi "apărat" doar în măsura existenţei unor rezerve valutare consistente şi a unor presiuni limitate dinspre capitalurile care pot părăsi liber piaţa şi activele româneşti, indiferent de magnitudinea lor.
Mai mult, există astăzi teorii din ce în ce mai influente care atribuie un rol mult mai mare politicii fiscale în determinarea inflaţiei3, în vreme ce unii vorbesc chiar de o dominanţă fiscală în politica monetară4, în sensul în care o bancă centrală se vede adesea nevoită să subordoneze obiectivul de combatere a inflaţiei nevoii de stabilitate financiară, în condiţiile şi în economiile în care nivelul ridicat al datoriei şi deficitelor publice nu poate fi finanţat sustenabil la dobânzi compatibile cu obiectivul anti-inflaţionist5.
Cert este că inflaţia din perioada post-pandemică pare să-şi fi schimbat natura şi să-şi fi pierdut ancorele din deceniile anterioare, sub impactul unei serii de şocuri de preţuri ale resurselor primare (cunoscute în terminologie macroeconomică ca "şocuri de ofertă") şi cu concursul unor politici fiscale relaxate, care într-o anumită măsură au descumpănit, dacă nu chiar dezancorat, şi politicile monetare. Isabelle Weber şi Jens Van’t Klooster6 numesc acest regim inflaţionist "şocflaţie" şi argumentează că resorturile transmiterii impulsurilor inflaţioniste dinspre "preţurile semnificative sistemic" sunt mult mai complexe decât în lumea (imaginară?) în care inflaţia provenea doar dintr-un exces de cerere faţă de ofertă şi putea fi combătută exclusiv prin strângerea şuruburilor monetare de către banca centrală. În acest context, cei doi economişti susţin o "guvernanţă" mai amplă a combaterii inflaţiei la nivelul Uniunii Europene, cu implicarea, alături de Banca Centrală Europeană, a unor politici sectoriale ţintite şi coordonate care să atenueze şocurile provenite dinspre resursele cu importanţă sistemică (exemplu, energie, dar mai nou, şi semiconductori) şi să împiedice propagarea lor la nivelul inflaţiei "mari" din sistemul economic.
Dacă la nivelul Uniunii Europene subiectul este actual, în condiţiile în care cea mai recentă rată a inflaţiei se situează la 3,2%, pentru noi care ne confruntăm cu o rată a inflaţiei aproape dublă ca magnitudine, subiectul ar trebui să fie şi mai arzător. Astfel, clasa politică ar putea să înţeleagă că e foarte posibil ca publicului larg să îi pese prea puţin de gâlceava interpartinică şi să savureze prea puţin atacurile personale care săgetează media clasică şi media "socială", precum atacurile cu drone de pe frontul de est, şi că votul cetăţenilor e probabil să rămână un "vot al buzunarului" şi nu unul doctrinar şi poate nici chiar unul afiliat unor personalităţi politice individuale. Inflaţia şi preţurile ridicate sunt o problemă reală pentru fiecare consumator, o povară pentru dobânzi şi, implicit, şi pentru bugetul statului care alocă acestora tot mai multe resurse, dar şi pentru antreprenorii care vor să investească în creşterea economiei româneşti. Combaterea ei nu este deloc uşoară într-o lume a "şocflaţiei", dar asta nu înseamnă că trebuie să cădem în depresie şi să renunţăm la luptă. Provocarea cea mai mare este că, de fapt, nu avem de-a face cu o luptă, ci cu un adevărat război contra inflaţiei, iar asta presupune că e nevoie de o organizare complexă şi o mobilizare generală a armelor, respectiv a inteligenţelor (umane). Prima regulă pentru depăşirea depresiei este ... să vorbim despre depresie. Să vorbim, aşadar, despre inflaţie. Şi despre ce putem face să o depăşim.
| Sursa datelor: INSSE |