♦ Impozitul pe dividende va creşte la 16% începând cu anul viitor.
Legea 239/2025, care introduce al doilea pachet de măsuri fiscale al guvernului Bolojan, a fost publicată în Monitorul Oficial pe 15 decembrie şi va intra în vigoare la 1 ianuarie 2026, cu efecte directe asupra impozitării investiţiilor pe piaţa de capital, atât în România, cât şi în afara acesteia. Actul normativ stabileşte regimuri fiscale diferite în funcţie de tipul intermediarului prin care investitorii tranzacţionează acţiuni sau alte instrumente financiare.
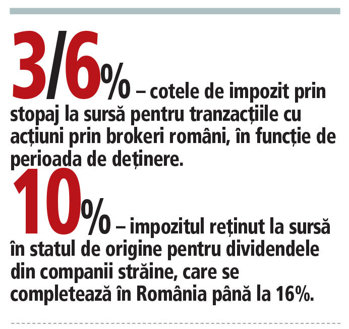
Astfel, investitorii care tranzacţionează acţiuni româneşti sau străine prin intermediari care nu au în România un sediu permanent – precum eToro şi Interactive Brokers – vor datora un impozit de 16% aplicat profitului net anual. Profitul net este determinat ca diferenţă între câştigurile brute şi pierderile brute realizate în cursul anului. În acest caz, impozitul nu este reţinut la sursă, ci trebuie declarat şi plătit de investitor prin declaraţia unică, mecanism similar celui aplicat în România până în 2023.
În schimb, investitorii care tranzacţionează prin intermediari rezidenţi fiscal în România, precum BT Capital Partners, TradeVille, Estinvest, Swiss Capital, Goldring şi XTB vor fi impozitaţi prin stopaj la sursă, aplicat direct la câştigul calculat din fiecare tranzacţie. Cotele de impozitare sunt de 3% pentru deţinerile vândute după mai mult de un an şi de 6% pentru deţinerile vândute după mai puţin de un an, fără posibilitatea compensării pierderilor. Atenţie! Pentru declaraţia unică pragul, adică salariul minim brut pe economie, este de 4.050 în 2025, iar pragurile au rămas la 6, 12 şi 24 cu taxarea a 10%.
Un exemplu de calcul evidenţiază diferenţele dintre cele două regimuri. La un profit net de 10.000 de lei realizat în 2026, rezultat din câştiguri brute de 20.000 de lei şi pierderi brute de 10.000 de lei, un investitor care a tranzacţionat printr-un broker fără sediu permanent în România va plăti un impozit de 1.600 de lei, reprezentând 16% din profitul net. Dacă aceeaşi activitate ar fi fost realizată printr-un broker român, iar toate tranzacţiile pe profit ar fi fost impozitate cu 6%, impozitul total plătit ar fi fost de 1.200 de lei, calculat la câştigul brut de 20.000 de lei.
„În privinţa contribuţiei la sănătate (CASS), încadrarea în plafon se face prin raportare la câştigul net în cazul brokerilor fără sediu permanent în România, respectiv la câştigul brut în cazul intermediarilor români“, explică Marcel Murgoci, director de tranzacţionare al Estinvest.